Первоначальный взнос при покупке недвижимости в Дубае: сколько наличных нужно для покупки в 2026 году?
2026-09-21
188 Просмотров


Рекламируемая цена недвижимости не обязательно является суммой, которую покупатель должен внести наличными в начале; часть стоимости может быть профинансирована через банк или распределена по платежному плану, предлагаемому застройщиком, но также существуют сборы, которые не включены в объявленную цену. В этой статье мы наглядно разъясняем, сколько наличных вам примерно потребуется в зависимости от способа покупки и стоимости недвижимости.
- Какой первоначальный взнос для покупки недвижимости в Дубае?
- Первоначальный взнос при покупке готовой недвижимости в ипотеку
- Первоначальный взнос при покупке недвижимости на этапе строительства
- А как насчет покупки недвижимости за наличные?
- Является ли первоначальный взнос всей необходимой суммой наличными?
- Сколько наличных нужно для покупки недвижимости в Дубае? Примеры по стоимости
- Сколько нужно для покупки недвижимости за миллион дирхамов в Дубае?
- Достаточно ли 200 000 дирхамов для покупки недвижимости за миллион дирхамов?
- Отличается ли первоначальный взнос для резидентов и нерезидентов в Дубае?
- Готовая или строящаяся недвижимость: где требуется разная сумма наличных?
- Примеры недвижимости в Дубае с разными бюджетами и платежными планами
- Sport Tower R в Dubai Sports City
- Samana Portofino: пример для среднего бюджета
- Sobha One: как высокая цена влияет на первоначальный взнос?
- Orbis by Sobha: еще один пример для сравнения платежных планов
- Можно ли купить недвижимость в Дубае с первоначальным взносом 10% или 20%?
- Можно ли купить недвижимость в Дубае без первоначального взноса?
- Достаточно ли 200 000 дирхамов, чтобы начать покупку недвижимости в Дубае?
- Что нужно проверить перед оплатой первоначального взноса?
- Выберите недвижимость, подходящую вашему бюджету, с Imtilak Global
Какой первоначальный взнос для покупки недвижимости в Дубае?
Нет единого процента, который применяется ко всем покупкам в Дубае; процент зависит от способа финансирования, статуса недвижимости (готовая или на этапе строительства) и статуса покупателя (резидент или нерезидент). В целом первоначальный взнос составляет от 10% до 30% от стоимости недвижимости, плюс отдельные сборы сверх этого процента.
Первоначальный взнос при покупке готовой недвижимости в ипотеку
Центральный банк ОАЭ устанавливает максимальное соотношение кредита к стоимости (LTV) в зависимости от статуса покупателя и стоимости недвижимости. Согласно правилам, действующим до сентября 2026 года, резиденты могут получить финансирование до 80% от стоимости первой недвижимости стоимостью менее 5 миллионов дирхамов, то есть первоначальный взнос составляет не менее 20%. Процент снижается до 70% (30% первоначальный взнос) для недвижимости свыше 5 миллионов. Для нерезидентов нормативный потолок ниже, и банки фактически применяют коэффициенты финансирования от 50% до 65%, то есть первоначальный взнос составляет около 35% и более, в зависимости от банка.
Сколько гостиных в квартире?

Первоначальный взнос при покупке недвижимости на этапе строительства
В этом случае график платежей определяет застройщик, а не обязательно банк. Когда застройщик говорит: «первоначальный взнос 10%», это не значит, что остальная сумма оплачивается одной выплатой позже, а что 10% оплачивается при бронировании, а оставшаяся сумма распределяется по этапам, связанным со строительством или передачей объекта. Пример: недвижимость стоимостью миллион дирхамов с планом, начинающимся с 10%, требует 100 000 дирхамов при подписании, а оставшиеся 900 000 дирхамов оплачиваются согласно согласованному графику.
Вам может быть интересно: Лучшие районы Дубая для покупки недвижимости на этапе строительства
А как насчет покупки недвижимости за наличные?
При покупке за наличные без банковского финансирования понятие «первоначальный взнос» отличается, так как финансирования нет вовсе; покупателю нужна полная стоимость недвижимости плюс расходы на сделку, независимо от того, оплачивается ли она одной выплатой или по плану застройщика, если объект строится.
Является ли первоначальный взнос всей необходимой суммой наличными?

Нет. В дополнение к первоначальному взносу есть дополнительные расходы, которые необходимо оплатить наличными при покупке, в том числе:
Сборы за регистрацию сделки в Земельном департаменте Дубая.
Сборы за регистрацию ипотеки, если покупка финансируется банком.
Банковские и оценочные сборы при финансировании.
Сборы за регистрацию у доверенного лица и другие расходы, связанные с завершением сделки.
Эти расходы подробно рассматриваются в статье Скрытые расходы при покупке недвижимости в Дубае.
Сколько наличных нужно для покупки недвижимости в Дубае? Примеры по стоимости
Стоимость недвижимости (AED) | 10% первоначальный взнос | 20% первоначальный взнос | 25% первоначальный взнос | 30% первоначальный взнос |
750,000 | 75,000 | 150,000 | 187,500 | 225,000 |
1,000,000 | 100,000 | 200,000 | 250,000 | 300,000 |
1,500,000 | 150,000 | 300,000 | 375,000 | 450,000 |
2,000,000 | 200,000 | 400,000 | 500,000 | 600,000 |
3,000,000 | 300,000 | 600,000 | 750,000 | 900,000 |
Эти расчеты показывают только процентное соотношение от стоимости недвижимости и не отражают общую сумму наличных, необходимую для завершения сделки, так как могут быть добавлены другие сборы и расходы в зависимости от способа покупки.

Сколько нужно для покупки недвижимости за миллион дирхамов в Дубае?
Для недвижимости стоимостью миллион дирхамов первоначальный взнос составляет примерно:
10% = 100,000 AED
20% = 200,000 AED
25% = 250,000 AED
30% = 300,000 AED
Достаточно ли 200 000 дирхамов для покупки недвижимости за миллион дирхамов?
Нет однозначного ответа. Все зависит от способа покупки: если план застройщика требует 20% при бронировании, эта сумма может быть достаточной для первоначального взноса, но остальная часть стоимости должна быть оплачена по графику. Если покупка осуществляется в ипотеку, к первоначальному взносу добавляются регистрационные и банковские сборы, и этой суммы может не хватить для покрытия всех обязательств.
Отличается ли первоначальный взнос для резидентов и нерезидентов в Дубае?
Получите бесплатную консультацию по недвижимости
Какой способ общения вы предпочитаете? Как бы вы хотели, чтобы с вами связались?

Получите бесплатную консультацию по недвижимости
Выберите подходящий день, чтобы мы с вами связались
При покупке за наличные разницы между резидентами и нерезидентами в плане права на покупку нет; право полной собственности в зонах полной собственности доступно для иностранцев независимо от статуса проживания. Разница возникает при обращении за банковским финансированием:
Гражданин ОАЭ: Обычно получает максимально возможные коэффициенты финансирования по правилам Центрального банка.
Резидент (имеет вид на жительство в ОАЭ): Подчиняется тому же лимиту финансирования, что и иностранные резиденты, то есть до 80% на первую недвижимость стоимостью менее 5 миллионов дирхамов, с реальными различиями между банками.
Нерезидент: Доступный коэффициент финансирования фактически ниже, обычно составляет от 50% до 65% в зависимости от политики банка, что означает относительно больший первоначальный взнос.
Покупатель за наличные: Не подчиняется правилам финансирования, но должен внести всю сумму сразу.
Не путайте право собственности (доступно для нерезидентов и иностранцев в зонах полной собственности) с правом на банковское финансирование (которое зависит от статуса покупателя).
Вам также может быть интересно: Закон о собственности на недвижимость для иностранцев в Дубае: обновленное руководство
Готовая или строящаяся недвижимость: где требуется разная сумма наличных?
Готовая недвижимость | Недвижимость на этапе строительства | |
Способ оплаты | Наличные или ипотека | Наличные или платежный план застройщика |
Источник финансирования | Банк (если есть) | Обычно застройщик, иногда банк после определенного этапа |
Первоначальный взнос | Около 20%-30% при ипотеке | Обычно начинается с 10% и выше в зависимости от проекта |
Сроки платежей | Ежемесячный платеж после покупки | Этапные платежи до или после передачи объекта |
Дата передачи | Сразу | В будущем, согласно графику проекта |
Наличные, необходимые в начале | Больше, одной выплатой | Меньше в начале, распределяются позже |
Начать разговор
Общайтесь с нами через способ связи, который вам больше всего подходит


Примеры недвижимости в Дубае с разными бюджетами и платежными планами
Чтобы понять влияние стоимости недвижимости и платежного плана на сумму, необходимую в начале покупки, вы можете ознакомиться с рядом проектов от Imtilak Global в разных ценовых категориях. Цены, объекты и планы платежей могут меняться в зависимости от стадии проекта и наличия, поэтому рекомендуется уточнять актуальное предложение перед принятием решения о покупке.
Sport Tower R в Dubai Sports City
Sport Tower R — подходящий вариант, чтобы показать пример недвижимости с меньшим бюджетом по сравнению с более дорогими проектами в Дубае. Проект расположен в Dubai Sports City и предлагает жилые апартаменты в районе с различными спортивными, жилыми и сервисными объектами.
Для покупателя важность стартовой цены не только в более низкой стоимости недвижимости, но и в том, что тот же процент первоначального взноса означает меньшую сумму наличными при снижении цены объекта. Поэтому проект можно использовать как практический пример для понимания связи между стоимостью недвижимости и необходимой суммой наличных для старта.
Samana Portofino: пример для среднего бюджета
Готовы инвестировать? Какой тип квартиры вы предпочитаете?
 Студия
 Одна спальня
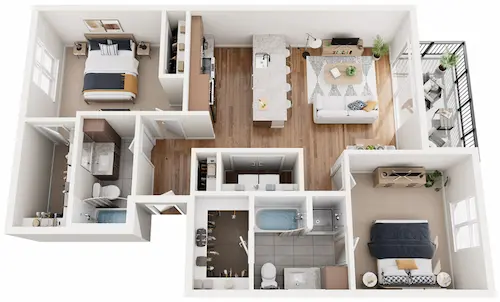 Две спальни
 3 спальни и более
Выберите регион
Samana Portofino расположен в Dubai Production City и включает апартаменты с одной и двумя спальнями с частными бассейнами в квартирах. На странице проекта представлен платежный план, включающий 20% первоначальный взнос, затем 80% в течение строительства.
Стартовая цена на странице проекта составляет около $315,000, что позволяет рассчитать первоначальный взнос как практический пример необходимой суммы наличными при выборе объекта в данной ценовой категории. Применяя 20% к стартовой цене, первоначальный взнос составляет около $63,000, без учета других сборов или расходов, связанных с покупкой.
Sobha One: как высокая цена влияет на первоначальный взнос?
Проект Sobha One — подходящий пример для более высокой ценовой категории, который иллюстрирует важный момент при сравнении платежных планов: меньший процент не всегда означает небольшую сумму наличными.
Чем выше стоимость объекта, тем выше фактическая сумма первоначального взноса в дирхамах; например, 10% от недвижимости стоимостью 3 миллиона дирхамов — это 300 000 дирхамов, а тот же процент для недвижимости за 750 000 дирхамов — только 75 000 дирхамов. Поэтому при оценке возможности покупки недвижимости следует сравнивать не только процент, но и фактическую сумму первоначального взноса.
Orbis by Sobha: еще один пример для сравнения платежных планов
Orbis by Sobha в Motor City — еще один пример, чтобы понять, как стоимость покупки недвижимости распределяется по этапам. Проект включает жилые апартаменты в комплексе от Sobha Realty.
При оценке проекта Orbis нужно рассматривать текущую цену объекта, сумму, необходимую при бронировании или заключении договора, последующие платежи и их сроки в совокупности; первоначальный взнос может соответствовать доступной ликвидности покупателя, но не менее важно иметь возможность выполнять обязательства по следующим этапам платежного плана.
Сравнение этих проектов не преследует цель определить лучший проект, а показывает, что необходимый бюджет наличными для покупки недвижимости в Дубае зависит от цены объекта, плана платежей и сроков, а не только от процента первоначального взноса.
Можно ли купить недвижимость в Дубае с первоначальным взносом 10% или 20%?
Да, некоторые проекты на этапе строительства предлагают планы платежей, начинающиеся с таких процентов, но это не является единым правилом на рынке, все зависит от застройщика. Важно не путать два понятия:
Первоначальный взнос по плану застройщика: Процент, оплачиваемый при бронировании, затем этапные платежи по договору купли-продажи, не обязательно с банковским финансированием.
Первоначальный взнос при получении ипотеки: Процент, который покупатель оплачивает от стоимости недвижимости после вычета того, что банк согласен профинансировать, согласно правилам Центрального банка.
Сколько гостиных в квартире?
Первый определяется политикой застройщика, второй — нормативными правилами и политикой банка.
Можно ли купить недвижимость в Дубае без первоначального взноса?
Нельзя утверждать, что покупка без первоначального взноса является правилом на рынке Дубая. Некоторые проекты или схемы платежей могут предусматривать отсрочку части финансовых обязательств на более поздний срок, но это не означает полного отсутствия авансового платежа. Перед тем как воспользоваться таким предложением, нужно проверить общую стоимость, полный график платежей, условия договора и убедиться, что предложение действительно существует и подтверждено застройщиком или лицензированным агентом по недвижимости.
Достаточно ли 200 000 дирхамов, чтобы начать покупку недвижимости в Дубае?
Следует исходить не из стоимости недвижимости, а из реальной доступной ликвидности. Наличие 200 000 дирхамов не означает автоматической возможности купить недвижимость за 2 миллиона дирхамов только потому, что в каком-то проекте предусмотрен первоначальный взнос 10%, так как это не учитывает: расходы на сделку (регистрация, доверенное лицо), последующие платежи по графику, способность покупателя выполнять обязательства до передачи объекта и требования банка, если часть стоимости будет профинансирована.
Пример: 200 000 дирхамов могут быть достаточны для 20% первоначального взноса за объект стоимостью около миллиона дирхамов (учитывая отдельные сборы) или для 10% первоначального взноса за объект стоимостью 1,5–2 миллиона дирхамов, если это позволяет план застройщика, но в этом случае нужно быть уверенным, что сможете покрыть последующие крупные платежи. Вы можете сообщить консультанту Imtilak Global о своей доступной ликвидности и целевом бюджете, чтобы подобрать проекты и платежные планы, подходящие для вас.
Получите бесплатную консультацию по недвижимости
Какой способ общения вы предпочитаете? Как бы вы хотели, чтобы с вами связались?
Получите бесплатную консультацию по недвижимости
Выберите подходящий день, чтобы мы с вами связались
Что нужно проверить перед оплатой первоначального взноса?
Общая стоимость недвижимости.
Сумма первоначального взноса в дирхамах, а не только процент.
Дата следующего платежа.
Полный график платежей до передачи объекта.
Сборы, не включенные в объявленную цену.
Ожидаемая дата передачи.
Условия отмены и штрафы за просрочку.
Регистрация проекта и объекта в официальных органах.
Ваша реальная возможность завершить все платежи до конца.
Выберите недвижимость, подходящую вашему бюджету, с Imtilak Global
Выбор недвижимости не должен основываться только на объявленной цене, а на сумме: вашей доступной ликвидности, проценте первоначального взноса, графике платежей, дополнительных сборах и цели покупки (для проживания или инвестиций). Вы можете просмотреть больше вариантов на Недвижимость в Дубае в рассрочку
Свяжитесь с командой Imtilak Global и сообщите нам бюджет и сумму, которую вы готовы выделить на первоначальный взнос, чтобы мы помогли вам сравнить доступные объекты и планы платежей в Дубае.
Вам понравилась эта статья? Поделитесь ею с друзьями!


Вам понравилась эта статья? Поделитесь ею с друзьями!
Нужна помощь в недвижимости?
Проконсультируйтесь с нашим специалистом

Больше от Imtilak