الدفعة الأولى لشراء عقار في دبي: كم تحتاج نقداً للشراء في 2026؟
2026-09-21
191 زيارة


سعر العقار المعلَن ليس بالضرورة المبلغ الذي يحتاج المشتري إلى توفيره نقداً عند البداية؛ فقد يُموَّل جزء من القيمة عبر البنك، أو تُوزَّع على خطة دفع يقدمها المطور، لكن توجد أيضاً رسوم لا تدخل ضمن السعر المعلن. في هذا المقال نوضح بالأرقام كم تحتاج تقريباً من سيولة وفق طريقة الشراء وسعر العقار.
- كم تبلغ الدفعة الأولى لشراء عقار في دبي؟
- الدفعة الأولى عند شراء عقار جاهز بالرهن العقاري
- الدفعة الأولى عند شراء عقار قيد الإنشاء
- ماذا عن شراء العقار نقداً؟
- هل الدفعة الأولى هي كل ما تحتاجه نقداً؟
- كم تحتاج نقداً لشراء عقار في دبي؟ أمثلة حسب سعر العقار
- كم تحتاج لشراء عقار بمليون درهم في دبي؟
- هل يكفي 200 ألف درهم لشراء عقار بمليون درهم؟
- هل تختلف الدفعة الأولى للمقيم وغير المقيم في دبي؟
- العقار الجاهز أم قيد الإنشاء: أين تختلف السيولة المطلوبة؟
- نماذج لعقارات في دبي بميزانيات وخطط دفع مختلفة
- سبورت تاور R في مدينة دبي الرياضية
- سامانا بورتوفينو: نموذج ضمن الميزانية المتوسطة
- شوبا ون: كيف يؤثر ارتفاع سعر العقار في قيمة الدفعة؟
- أوربيس من شوبا: نموذج آخر لمقارنة خطة الدفع
- هل يمكن شراء عقار في دبي بدفعة أولى 10% أو 20%؟
- هل يمكن شراء عقار في دبي بدون دفعة أولى؟
- هل تكفي 200 ألف درهم لبدء شراء عقار في دبي؟
- ماذا تتحقق منه قبل دفع مقدم شراء العقار؟
- اختر عقاراً يناسب سيولتك مع امتلاك جلوبال
كم تبلغ الدفعة الأولى لشراء عقار في دبي؟
لا توجد نسبة واحدة تنطبق على جميع عمليات الشراء في دبي؛ فالنسبة تختلف باختلاف طريقة التمويل، وحالة العقار (جاهز أو قيد الإنشاء)، وصفة المشتري (مقيم أو غير مقيم). بشكل عام تتراوح الدفعة الأولى بين 10% و30% من سعر العقار، إضافة إلى رسوم منفصلة عن هذه النسبة.
الدفعة الأولى عند شراء عقار جاهز بالرهن العقاري
يحدد مصرف الإمارات العربية المتحدة المركزي الحد الأقصى لنسبة التمويل (LTV) بحسب صفة المشتري وقيمة العقار. وبحسب القواعد المعمول بها حتى سبتمبر 2026، يمكن للمقيمين الحصول على تمويل يصل إلى 80% من قيمة أول عقار سعره أقل من 5 ملايين درهم، أي دفعة أولى لا تقل عن 20%، وتنخفض النسبة إلى 70% (دفعة 30%) للعقارات الأعلى من 5 ملايين. أما غير المقيمين فالسقف التنظيمي أقل، والبنوك تطبّق عملياً نسب تمويل بين 50% و65%، أي دفعة أولى من 35% تقريباً فأعلى، وتختلف من بنك لآخر.
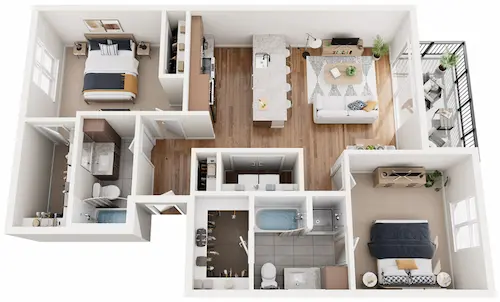
كم عدد غرف المعيشة في الشقة؟

الدفعة الأولى عند شراء عقار قيد الإنشاء
هنا خطة الدفع الخاصة بالمطوّر هي التي تحدد الجدول الزمني للسداد، وليس البنك بالضرورة. عندما يقول المطور إن «الدفعة الأولى 10%»، فهذا لا يعني أن باقي السعر يُدفع لاحقاً دفعة واحدة، بل أن 10% تُدفع عند الحجز، ثم تُوزَّع بقية القيمة على دفعات مرتبطة بمراحل الإنشاء أو بالتسليم. مثال: عقار سعره مليون درهم بخطة تبدأ بـ10% يحتاج 100 ألف درهم عند التوقيع، على أن يُستكمل باقي 900 ألف درهم وفق الجدول المتفق عليه.
ماذا عن شراء العقار نقداً؟
عند الشراء نقداً دون تمويل بنكي، يختلف مفهوم «الدفعة الأولى» لأنه لا توجد نسبة تمويل أصلاً؛ فالمشتري يحتاج كامل سعر العقار مضافاً إليه رسوم الصفقة، سواء دفعه دفعة واحدة أو وفق خطة المطور إن كان العقار قيد الإنشاء.
هل الدفعة الأولى هي كل ما تحتاجه نقداً؟

لا. إلى جانب الدفعة الأولى، توجد تكاليف إضافية يجب توفيرها نقداً عند الشراء، أبرزها:
رسوم تسجيل البيع لدى دائرة الأراضي والأملاك في دبي.
رسوم رهن العقار إن كان الشراء بتمويل بنكي.
رسوم البنك والتقييم عند التمويل.
رسوم أمين التسجيل وتكاليف أخرى مرتبطة بإتمام الصفقة.
هذه التكاليف تناولناها بالتفصيل في مقال التكاليف الخفية لشراء عقار في دبي.
كم تحتاج نقداً لشراء عقار في دبي؟ أمثلة حسب سعر العقار
سعر العقار (درهم) | دفعة 10% | دفعة 20% | دفعة 25% | دفعة 30% |
750,000 | 75,000 | 150,000 | 187,500 | 225,000 |
1,000,000 | 100,000 | 200,000 | 250,000 | 300,000 |
1,500,000 | 150,000 | 300,000 | 375,000 | 450,000 |
2,000,000 | 200,000 | 400,000 | 500,000 | 600,000 |
3,000,000 | 300,000 | 600,000 | 750,000 | 900,000 |
هذه الحسابات توضح قيمة النسبة من سعر العقار فقط، ولا تمثل إجمالي النقد المطلوب لإتمام الصفقة، إذ قد تضاف رسوم ومصاريف أخرى بحسب طريقة الشراء.

كم تحتاج لشراء عقار بمليون درهم في دبي؟
على عقار سعره مليون درهم، تبلغ الدفعة الأولى تقريباً:
10% = 100,000 درهم
20% = 200,000 درهم
25% = 250,000 درهم
30% = 300,000 درهم
هل يكفي 200 ألف درهم لشراء عقار بمليون درهم؟
لا توجد إجابة مطلقة. الأمر يعتمد على طريقة الشراء: فإذا كانت خطة المطور تشترط 20% عند الحجز، فقد يكون هذا المبلغ كافياً للدفعة الأولى، لكن يبقى استكمال باقي السعر وفق جدول السداد. أما إذا كان الشراء بالرهن العقاري، فتُضاف رسوم التسجيل والبنك فوق نسبة الدفعة، وقد لا يكفي المبلغ نفسه لتغطية كل الالتزامات المصاحبة.
هل تختلف الدفعة الأولى للمقيم وغير المقيم في دبي؟
موعد لاستشارة عقارية
ما هو نوع الاتصال المفضل لديك؟

موعد لاستشارة عقارية
ما هو اليوم الذي يناسبك؟
عند الشراء نقداً لا فرق بين المقيم وغير المقيم من حيث الأهلية؛ فتملّك العقار في المناطق الحرة (Freehold) متاح لغير المواطنين بصرف النظر عن الإقامة. الفارق يظهر عند اللجوء إلى التمويل البنكي:
المواطن الإماراتي: يستفيد عادة من أعلى نسب التمويل الممكنة ضمن قواعد المصرف المركزي.
المقيم (يحمل إقامة إماراتية): يخضع لسقف التمويل نفسه المطبق على الأجانب المقيمين، أي حتى 80% على أول عقار أقل من 5 ملايين درهم وفق القواعد التنظيمية، مع تفاوت فعلي بين البنوك.
غير المقيم: تنخفض نسبة التمويل المتاحة عملياً، وتتراوح غالباً بين 50% و65% بحسب سياسة كل بنك، ما يعني دفعة أولى أعلى نسبياً.
المشتري النقدي: لا يخضع لقواعد التمويل من الأساس، لكنه يحتاج كامل السيولة مقدماً.
يجب عدم الخلط بين أهلية التملك (متاحة لغير المقيمين وغير المواطنين في المناطق الحرة) وأهلية الحصول على تمويل بنكي (تختلف بحسب صفة المشتري).
قد يهمك أيضاً: قانون تملك العقار للأجانب في دبي: دليل محدث
العقار الجاهز أم قيد الإنشاء: أين تختلف السيولة المطلوبة؟
العقار الجاهز | العقار قيد الإنشاء | |
طريقة الدفع | نقداً أو برهن عقاري | نقداً أو خطة دفع من المطور |
مصدر التمويل | البنك (إن وُجد) | المطور غالباً، وأحياناً البنك بعد مرحلة معينة |
الدفعة الأولية | 20%-30% تقريباً عند الرهن | تبدأ غالباً من 10% فأعلى حسب المشروع |
توقيت الأقساط | قسط تمويل شهري بعد الشراء | دفعات مرحلية حتى التسليم أو بعده |
موعد التسليم | فوري | مستقبلي حسب جدول المشروع |
الحاجة إلى سيولة في البداية | أعلى نسبياً دفعة واحدة | أقل نسبياً في البداية، موزعة لاحقاً |
ابدأ محادثة
تحدث إلينا من خلال وسيلة التواصل التي تناسبك


نماذج لعقارات في دبي بميزانيات وخطط دفع مختلفة
لفهم أثر سعر العقار وخطة السداد على المبلغ المطلوب عند بداية الشراء، يمكن النظر إلى مجموعة من المشاريع المعروضة عبر امتلاك جلوبال ضمن فئات سعرية مختلفة. وتبقى الأسعار والوحدات وخطط الدفع قابلة للتحديث بحسب مرحلة المشروع والمخزون المتاح، لذلك يُنصح بالتحقق من العرض الحالي قبل اتخاذ قرار الشراء.
سبورت تاور R في مدينة دبي الرياضية
يمثل سبورت تاور R خياراً مناسباً لإظهار نموذج العقارات ذات الميزانية الأقل مقارنة بالمشاريع الأعلى سعراً في دبي. يقع المشروع في مدينة دبي الرياضية، ويتيح شققاً سكنية ضمن منطقة تضم مرافق رياضية وسكنية وخدمية متنوعة.
بالنسبة للمشتري، لا تكمن أهمية السعر الابتدائي فقط في انخفاض قيمة العقار، وإنما في أن النسبة نفسها من الدفعة الأولى تعني مبلغاً نقدياً أقل كلما انخفض سعر الوحدة. لذلك يمكن استخدام المشروع كنموذج عملي لفهم العلاقة بين سعر العقار والسيولة المطلوبة للبدء.
سامانا بورتوفينو: نموذج ضمن الميزانية المتوسطة
هل أنت جاهز للاستثمار؟ ما هو نوع الشقة المفضل لك؟
 استديو
 غرفة نوم واحدة
 غرفتين نوم
 3 غرف نوم أو أكثر
حدد المنطقة
يقع سامانا بورتوفينو في مدينة دبي للإنتاج، ويضم شققاً بغرفة أو غرفتي نوم، مع مسبح خاص ضمن الوحدات. وتعرض صفحة المشروع خطة سداد تتضمن دفعة أولى بنسبة 20%، ثم 80% خلال الإنشاء.
ويبدأ السعر المعروض على صفحة المشروع من نحو 315 ألف دولار، ما يجعل حساب الدفعة الأولى مثالاً عملياً على مقدار السيولة المطلوبة عند اختيار مشروع ضمن هذه الفئة السعرية. فعند تطبيق نسبة 20% على السعر الابتدائي، تبلغ الدفعة نحو 63 ألف دولار، قبل احتساب أي رسوم أو تكاليف أخرى مرتبطة بالشراء.
شوبا ون: كيف يؤثر ارتفاع سعر العقار في قيمة الدفعة؟
يقدم مشروع شوبا ون نموذجاً مناسباً لفئة سعرية أعلى، وهو ما يوضح نقطة مهمة عند مقارنة خطط الدفع: النسبة المنخفضة لا تعني بالضرورة دفعة نقدية صغيرة.
فكلما ارتفع سعر الوحدة ارتفعت القيمة الفعلية للدفعة بالدرهم؛ فعلى سبيل المثال، 10% من عقار بقيمة 3 ملايين درهم تعادل 300 ألف درهم، بينما تعادل النسبة نفسها 75 ألف درهم فقط لعقار بقيمة 750 ألف درهم. لذلك يجب مقارنة قيمة الدفعة الفعلية، وليس نسبة الدفعة وحدها، عند تقييم القدرة على شراء العقار.
أوربيس من شوبا: نموذج آخر لمقارنة خطة الدفع
يتيح أوربيس من شوبا في موتور سيتي نموذجاً إضافياً لفهم كيفية توزيع تكلفة شراء العقار على مراحل. ويضم المشروع شققاً سكنية ضمن تطوير من شركة شوبا العقارية.
وعند تقييم مشروع مثل أوربيس، يجب النظر إلى السعر الحالي للوحدة، والمبلغ المطلوب عند الحجز أو التعاقد، والدفعات اللاحقة وموعد استحقاقها معاً؛ فقد تكون الدفعة الأولى ضمن حدود السيولة المتاحة للمشتري، لكن القدرة على الالتزام بالمراحل التالية من خطة السداد لا تقل أهمية عنها.
وبالتالي، فإن مقارنة هذه المشاريع لا تهدف إلى تحديد المشروع الأفضل، وإنما إلى توضيح أن الميزانية النقدية اللازمة لشراء عقار في دبي تتغير وفق سعر الوحدة وخطة الدفع وتوقيت الأقساط، وليس وفق نسبة الدفعة الأولى وحدها.
هل يمكن شراء عقار في دبي بدفعة أولى 10% أو 20%؟
نعم، بعض المشاريع قيد الإنشاء تقدّم خطط دفع تبدأ بهذه النسب، لكن هذا ليس قاعدة موحدة في السوق، بل يختلف من مطور لآخر. ومن المهم عدم الخلط بين مفهومين:
الدفعة الأولى ضمن خطة دفع المطور (Payment Plan): نسبة تُدفع عند الحجز، تليها دفعات مرحلية حسب اتفاق البيع، دون تمويل بنكي بالضرورة.
الدفعة الأولى عند الحصول على تمويل عقاري (Down Payment): النسبة التي يتحملها المشتري من سعر العقار بعد خصم ما يوافق البنك على تمويله، وفق قواعد المصرف المركزي.
كم عدد غرف المعيشة في الشقة؟
الأولى تحددها سياسة المطور، والثانية تحددها القواعد التنظيمية وسياسة البنك.
هل يمكن شراء عقار في دبي بدون دفعة أولى؟
لا يمكن التعميم بالقول إن الشراء بدون دفعة أولى متاح كقاعدة في سوق دبي. قد تعرض بعض المشاريع أو هياكل السداد صيغاً تؤجل جزءاً من الالتزام المالي إلى مرحلة لاحقة، لكن هذا لا يعني غياب أي دفعة مقدّمة بالكامل. قبل التعامل مع أي عرض من هذا النوع، يجب فحص إجمالي السعر وجدول الدفعات كاملاً وشروط العقد، والتأكد من وجود العرض فعلياً وموثقاً من المطور أو من مستشار عقاري معتمد.
هل تكفي 200 ألف درهم لبدء شراء عقار في دبي؟
لا يصح البدء من سعر العقار، بل من السيولة المتاحة فعلياً. فامتلاك 200 ألف درهم لا يعني تلقائياً القدرة على شراء عقار بمليوني درهم لمجرد أن أحد المشاريع يعرض دفعة أولى 10%، لأن ذلك يتجاهل: رسوم الصفقة (تسجيل، أمين تسجيل)، والدفعات التالية المستحقة وفق جدول السداد، وقدرة المشتري على الالتزام بهذا الجدول حتى التسليم، ومتطلبات التمويل البنكي إن كان جزء من السعر سيُموَّل.
مثال: بـ200 ألف درهم قد تكفي دفعة أولى 20% على عقار بقيمة مليون درهم تقريباً (مع مراعاة الرسوم المنفصلة)، أو دفعة 10% على عقار بقيمة 1.5-2 مليون درهم إذا سمحت خطة المطور، لكن في هذه الحالة يجب التأكد من القدرة على تغطية الدفعات اللاحقة الأكبر. يمكنك إبلاغ مستشار امتلاك جلوبال بحجم السيولة المتاحة لديك والميزانية المستهدفة ليتم البحث عن المشاريع وخطط الدفع المناسبة لها.
موعد لاستشارة عقارية
ما هو نوع الاتصال المفضل لديك؟
موعد لاستشارة عقارية
ما هو اليوم الذي يناسبك؟
ماذا تتحقق منه قبل دفع مقدم شراء العقار؟
السعر الإجمالي للعقار.
قيمة الدفعة الأولى بالدرهم وليس بالنسبة فقط.
موعد الدفعة التالية.
كامل جدول السداد حتى التسليم.
الرسوم غير الداخلة في السعر المعلن.
موعد التسليم المتوقع.
شروط الإلغاء والتأخير في السداد.
تسجيل المشروع والوحدة لدى الجهات الرسمية.
قدرتك الفعلية على استكمال الأقساط حتى النهاية.
اختر عقاراً يناسب سيولتك مع امتلاك جلوبال
اختيار العقار لا ينبغي أن يعتمد على السعر المعلن فقط، بل على مجموع: السيولة المتاحة لديك، ونسبة الدفعة الأولى المطلوبة، وجدول السداد، والرسوم الإضافية، والهدف من الشراء (سكن أم استثمار). يمكنك استعراض المزيد من الخيارات عبر عقارات للبيع في دبي بالتقسيط.
تواصل مع فريق امتلاك جلوبال وأخبرنا بالميزانية والسيولة التي ترغب بتخصيصها للدفعة الأولى، لمساعدتك في مقارنة العقارات وخطط الدفع المتاحة في دبي.
هل أعجبك هذا المقال؟ يمكنك مشاركته مع أصدقائك الآن!


هل أعجبك هذا المقال؟ يمكنك مشاركته مع أصدقائك الآن!
هل تحتاج إلى مساعدة في العقارات؟
استشر أخصائينا