وام مسکن روی املاک در حال ساخت در دبی
2026-08-12
480 بازدیدها


خرید ملک در حال ساخت در دبی لزوماً به معنای پرداخت کامل ارزش ملک از سرمایه شخصی نیست، اما تأمین مالی این نوع املاک اساساً با تأمین مالی ملک آماده تفاوت دارد. بانک فقط به توانایی مالی خریدار نگاه نمیکند، بلکه به خود پروژه، توسعهدهنده، مرحله ساخت و شرایط تأمین مالی مرتبط با آن نیز توجه دارد. به عبارت دیگر، خرید واحد روی نقشه با برنامه پرداخت توسعهدهنده به این معنا نیست که بانک به طور خودکار آن را تأمین مالی میکند.
- آیا میتوان برای ملک در حال ساخت در دبی وام مسکن دریافت کرد؟
- وام مسکن برای املاک در حال ساخت در دبی چگونه کار میکند؟
- شرایط تأمین مالی املاک در حال ساخت در دبی چیست؟
- نسبت تأمین مالی ملک در حال ساخت در دبی چقدر است؟
- مدارک لازم برای دریافت وام چیست؟
- مراحل دریافت وام مسکن برای ملک در حال ساخت در دبی
- وام مسکن یا برنامه پرداخت توسعهدهنده: کدام بهتر است؟
- تفاوت تأمین مالی ملک آماده و ملک در حال ساخت چیست؟
- هزینههای وام مسکن برای ملک در حال ساخت چیست؟
- چگونه ملک در حال ساخت مناسب برای خرید با وام را انتخاب کنیم؟
- آیا تأمین مالی املاک در حال ساخت برای سرمایهگذاران مناسب است؟
- خرید ملک در حال ساخت در دبی با کمک Imtilak Global را تأمین مالی کنید
این مقاله توضیح میدهد که چه زمانی میتوان برای املاک در حال ساخت در دبی وام مسکن دریافت کرد، شرایط و مبلغ پیشپرداخت مورد نیاز چیست، سازوکار تأمین مالی چگونه عمل میکند و تفاوت آن با تأمین مالی ملک آماده چیست.
آیا میتوان برای ملک در حال ساخت در دبی وام مسکن دریافت کرد؟
بله، برخی از املاک در حال ساخت در دبی قابل تأمین مالی هستند، اما هر پروژه یا واحدی به طور خودکار واجد شرایط دریافت وام بانکی نیست.
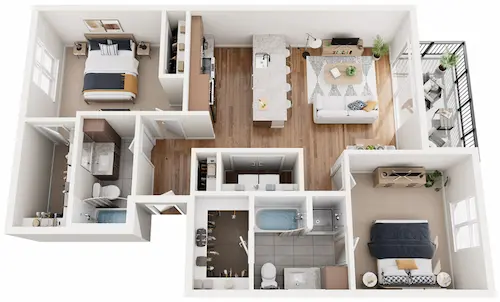
چند اتاق نشیمن در آپارتمان وجود دارد؟

عوامل متعددی بر این موضوع تأثیرگذارند:
صلاحیت خود خریدار برای دریافت وام (درآمد، تعهدات، سابقه اعتباری).
تأیید پروژه و توسعهدهنده نزد بانک مربوطه.
مرحله پیشرفت پروژه ساختمانی.
سیاست بانک و شرایط محصول مالی مشخص.
ارزش ملک و مبالغی که قبلاً به توسعهدهنده پرداخت شده است.
در اینجا مهم است که تفاوت بین امکان خرید ملک روی نقشه با برنامه پرداخت مستقیم توسعهدهنده و دریافت واقعی وام مسکن از بانک مجاز را بدانید؛ این دو مسیر از نظر قانونی و مالی متفاوت هستند.
وام مسکن برای املاک در حال ساخت در دبی چگونه کار میکند؟
سازوکار تأمین مالی معمولاً از روز اول خرید واحد آغاز نمیشود، بلکه به جدول پرداخت پروژه و مرحله پیشرفت آن بستگی دارد.

پیشپرداختها به توسعهدهنده در اغلب موارد، خریدار باید بخشی از ارزش واحد را در مراحل اولیه از سرمایه شخصی خود و طبق جدول پرداخت توافق شده با توسعهدهنده بپردازد، پیش از آنکه تأمین مالی بانکی وارد عمل شود.
رسیدن به مرحله واجد شرایط تأمین مالی زمان ورود بانک به فرآیند تأمین مالی از پروژهای به پروژه دیگر و از بانکی به بانک دیگر، بسته به درصد پیشرفت مورد نیاز و شرایط توافق بین بانک و توسعهدهنده متفاوت است.
پرداخت وام و تکمیل اقساط مبلغ تأیید شده معمولاً به صورت نقدی مستقیم به خریدار پرداخت نمیشود، بلکه طبق سازوکار مشخص برای پوشش اقساط پرداختی به توسعهدهنده طبق شرایط توافق شده بین بانک و پروژه هدایت میشود.
ممکن است برایتان جالب باشد: تأمین مالی املاک در دبی
شرایط تأمین مالی املاک در حال ساخت در دبی چیست؟

شرایط به دو بخش اصلی تقسیم میشود که هر دو باید همزمان فراهم باشند.
شرایط مربوط به خریدار:
سن در ابتدای و پایان دوره وام.
سطح و ثبات درآمد.
تعهدات مالی کنونی.
سابقه اعتباری.
نوع شغل و کارفرما.
اقامت یا عدم اقامت در امارات متحده عربی.
شرایط مربوط به پروژه و ملک:
وضعیت حقوقی پروژه.
ثبت پروژه و واحد طبق رویههای معمول اداره اراضی و املاک دبی.
اعتبار و سابقه توسعهدهنده.
مرحله پیشرفت واقعی پروژه.
صلاحیت خود پروژه برای تأمین مالی نزد بانک مربوطه، صرفنظر از صلاحیت خریدار.
از مشاوره حرفهای امتلاک بهرهمند شوید و بهترین تصمیم را بگیرید
وسیله ارتباطی مورد توجه شما چیست؟

از مشاوره حرفهای امتلاک بهرهمند شوید و بهترین تصمیم را بگیرید
چه روزی برای تماس ما با شما مناسب است؟
صلاحیت خریدار برای دریافت وام لزوماً به معنای واجد شرایط بودن پروژه یا واحد انتخابی برای تأمین مالی از همان بانک نیست.
نسبت تأمین مالی ملک در حال ساخت در دبی چقدر است؟
این نسبت به عنوان نرخ وام به ارزش ملک (LTV) شناخته میشود و بخشی است که بانک میتواند از ارزش واحد تأمین مالی کند، در حالی که خریدار بقیه را از سرمایه شخصی خود میپردازد.
طبق بخشنامه بانک مرکزی امارات متحده عربی شماره ۳۱ سال ۲۰۱۳ درباره مقررات وامهای ملکی، سقفهای حداکثر نسبت تأمین مالی بر اساس گروه خریدار (شهروند یا مقیم)، ارزش ملک و هدف خرید (خانه اول یا سرمایهگذاری) تعیین میشود و معمولاً سقف پایینتری برای تأمین مالی املاک در حال ساخت نسبت به ملک آماده در نظر گرفته میشود، زیرا ریسک مرحله ساخت بالاتر است.
در عمل، نسبت واقعی که بانک تأیید میکند بسته به موارد زیر متفاوت است:
شروع گفتگو
از طریق روش ارتباطی که برای شما مناسب است، با ما صحبت کنید


عامل | تأثیر بر نسبت تأمین مالی |
گروه خریدار (شهروند/مقیم/غیرمقیم) | سقف مقرراتی حداکثر مجاز را تعیین میکند |
ارزش ملک | املاک با ارزش بالاتر ممکن است نسبت تأمین مالی کمتری دریافت کنند |
هدف خرید (خانه اول یا سرمایهگذاری) | سرمایهگذاری معمولاً نسبت کمتری نسبت به خانه اول دارد |
مرحله پیشرفت پروژه | هرچه پروژه زودتر باشد، بانکها در اعطای وام محتاطتر هستند |
توان مالی خریدار | بر تأیید نهایی در سقف مجاز تأثیرگذار است |
این نسبتها به طور دورهای توسط بانک مرکزی امارات و سیاست اعتباری هر بانک بهروزرسانی میشود، بنابراین توصیه میشود نسبت واقعی موجود را در زمان درخواست مستقیماً از بانک استعلام کنید.
مدارک لازم برای دریافت وام چیست؟
برای مقیمان، مدارک معمولاً شامل موارد زیر است:
کارت شناسایی اماراتی.
گذرنامه و صفحه اقامت معتبر.
اثبات درآمد (نامه حقوق یا اظهارنامه درآمد).
صورتحسابهای بانکی برای مدت معین.
مدارک اثبات شغل یا فعالیت تجاری.
مدارک واحد و پروژه (قرارداد فروش، اطلاعات اولیه ثبت/اکود).
برای سرمایهگذاری آمادهاید؟ چه نوع آپارتمانی را ترجیح میدهید؟
 استودیو
 یک خواب
 دو خواب
 ۳ خواب یا بیشتر
انتخاب منطقه
برای غیرمقیمان: مدارک و شرایط بسته به بانک، ملیت و منبع درآمد متفاوت است و موضوعی گسترده است که نیاز به توضیح جداگانه دارد؛ برای اطلاع از مدارک کامل میتوانید به مقاله تأمین مالی املاک در دبی برای خارجیها مراجعه کنید.
مراحل دریافت وام مسکن برای ملک در حال ساخت در دبی
تعیین بودجه کلی و توان واقعی بازپرداخت.
دریافت ارزیابی اولیه (Pre-approval) برای صلاحیت شخصی دریافت وام.
انتخاب پروژه و واحدی که از ابتدا قابل تأمین مالی باشد.
بررسی شرایط بانک هدف و سیاست آن نسبت به پروژه مورد نظر.
آمادهسازی مدارک لازم و ارائه درخواست رسمی وام.
ارزیابی ملک توسط نهاد معتبر و سپس دریافت تأیید نهایی هنگام رسیدن پروژه به مرحله مناسب.
تکمیل مراحل پرداخت وام و اقساط طبق توافق با بانک و توسعهدهنده.
تکمیل مراحل ثبت مالکیت و رهن نزد اداره اراضی و املاک طبق وضعیت پروژه (سیستم اکود پیش از تکمیل یا سند مالکیت پس از تحویل).
وام مسکن یا برنامه پرداخت توسعهدهنده: کدام بهتر است؟
مورد | تأمین مالی بانکی (بانک) | برنامه پرداخت توسعهدهنده |
مرجع تأمین مالی | بانک | توسعهدهنده |
بررسی اعتباری | معمولاً الزامی است | بسته به توسعهدهنده متفاوت است |
مدت بازپرداخت | ممکن است طولانیتر باشد (حتی تا چند سال پس از تحویل) | اغلب کوتاهتر و وابسته به مدت ساخت است |
هزینه تأمین مالی | سود/حاشیه سود مشخص | بسته به پیشنهاد توسعهدهنده و گاهی بدون سود آشکار |
انعطافپذیری | طبق سیاست بانک | طبق شرایط پروژه و توسعهدهنده |
پیشپرداخت | طبق نسبت مجاز تأمین مالی (LTV) | طبق جدول پرداخت توسعهدهنده |
هیچ گزینهای به طور مطلق بهتر نیست؛ انتخاب بستگی به میزان نقدینگی خریدار، مدت ترجیحی بازپرداخت، هزینه هر گزینه و هدف خرید (مسکونی یا سرمایهگذاری) دارد. برخی خریداران برنامه پرداخت توسعهدهنده را برای اجتناب از فرایندهای اولیه بانکی ترجیح میدهند، در حالی که برخی دیگر تأمین مالی بانکی را برای حفظ نقدینگی خود انتخاب میکنند.
تفاوت تأمین مالی ملک آماده و ملک در حال ساخت چیست؟
تفاوتهای اساسی شامل موارد زیر است:
زمان پرداخت وام: در ملک آماده نسبتاً فوری است، اما در ملک در حال ساخت به مرحله پیشرفت بستگی دارد.
آمادگی و ارزیابی ملک: ارزیابی ملک آماده شفافتر است، در حالی که ارزیابی ملک در حال ساخت به مدارک پروژه و میزان پیشرفت بستگی دارد.
شرایط پروژه: تأمین مالی ملک در حال ساخت شرط تأیید پروژه و توسعهدهنده را اضافه میکند که معمولاً در ملک آماده مطرح نیست.
نسبت تأمین مالی ممکن: معمولاً در املاک در حال ساخت به دلیل ریسک بالاتر کمتر است.
سهم شخصی مورد نیاز: معمولاً در ملک در حال ساخت بالاتر است.
ریسکهای مرتبط با مرحله ساخت: در ملک آماده اساساً وجود ندارد.
هزینههای وام مسکن برای ملک در حال ساخت چیست؟
چند اتاق نشیمن در آپارتمان وجود دارد؟
هزینه فقط به نرخ سود یا حاشیه سود محدود نمیشود، بلکه معمولاً شامل موارد زیر است:
سود یا نرخ بازدهی وام.
هزینه بررسی و پردازش درخواست وام در بانک.
هزینه ارزیابی ملک در صورت نیاز.
هزینه ثبت رهن نزد اداره اراضی و املاک.
هزینههای بانکی و اداری مرتبط دیگر.
هزینه بیمه (زندگی یا ملک) در صورت الزام بانک.
هزینهها و مراحل خرید خود ملک که از هزینههای وام جداست.
این نسبتها یا مبالغ برای همه موارد یا بانکها ثابت نیست و همیشه توصیه میشود هزینههای جاری را در زمان تصمیمگیری از بانک مربوطه یا مراجع رسمی استعلام کنید.
چگونه ملک در حال ساخت مناسب برای خرید با وام را انتخاب کنیم؟
انتخاب واحد مناسب برای وام از اطمینان از تأیید پروژه نزد بانکهای اصلی و سابقه تحویل توسعهدهنده آغاز میشود، همچنین باید بودجه و نسبت تأمین مالی مورد انتظار را در نظر گرفت. برای مشاهده پروژههای در حال ساخت در محدودههای قیمتی و مناطق مختلف، میتوانید فهرست ۱۰ پروژه برتر در حال ساخت در دبی را ببینید.
از مشاوره حرفهای امتلاک بهرهمند شوید و بهترین تصمیم را بگیرید
وسیله ارتباطی مورد توجه شما چیست؟
از مشاوره حرفهای امتلاک بهرهمند شوید و بهترین تصمیم را بگیرید
چه روزی برای تماس ما با شما مناسب است؟
آیا تأمین مالی املاک در حال ساخت برای سرمایهگذاران مناسب است؟
برای سرمایهگذار، تأمین مالی تعادل متفاوتی نسبت به خریدار با هدف سکونت ایجاد میکند:
حفظ بخشی از نقدینگی به جای بلوکه کردن آن در یک ملک.
استفاده از اهرم مالی برای افزایش ظرفیت سرمایهگذاری.
مقایسه هزینه تأمین مالی با بازده اجارهای یا سرمایهای مورد انتظار.
توجه به ریسک اتکای بیش از حد به افزایش قیمت ملک در آینده.
اهمیت محاسبه بازده واقعی پس از کسر هزینههای تأمین مالی، نه قبل از آن.
برای کسانی که میخواهند در این زمینه بیشتر بدانند، میتوانند به مقاله بازده سرمایهگذاری ملکی در دبی مراجعه کنند.
خرید ملک در حال ساخت در دبی با کمک Imtilak Global را تأمین مالی کنید
انتخاب پروژه مناسب برای وام، مقایسه برنامههای پرداخت مختلف توسعهدهندگان و درک گزینههای خرید موجود، مراحلی هستند که قبل از تعهد به هر قراردادی نیاز به بررسی دقیق دارند. تیم Imtilak Global به خریدار کمک میکند تا پروژههای مناسب با بودجه خود را انتخاب کند، برنامههای پرداخت موجود را مقایسه کند، گزینههای خرید و تأمین مالی ممکن را توضیح دهد و در مراحل مختلف خرید هماهنگی لازم را انجام دهد تا سرمایهگذار یا خریدار بتواند گزینهها را به وضوح مقایسه کرده و تصمیم بگیرد.
برای دریافت مشاوره درباره املاک در حال ساخت در دبی و گزینههای خرید متناسب با بودجه خود، میتوانید با تیم Imtilak Global تماس بگیرید.
آیا این موضوع را دوست دارید؟ شما میتوانید اکنون آن را با دوستان خود به اشتراک بگذارید!


آیا این موضوع را دوست دارید؟ شما میتوانید اکنون آن را با دوستان خود به اشتراک بگذارید!
نیاز به کمک در امور املاک؟
مشاوره با کارشناس ما